Un dégât des eaux, un incendie ou un accident qui endommage le logement d’un voisin peuvent entraîner des conséquences financières importantes. Face à ces situations, l’assurance multirisques habitation permet de protéger son logement, ses biens et, selon les garanties souscrites, sa responsabilité envers les tiers.
Mais cette protection présente-t-elle le même intérêt pour un locataire, un propriétaire ou un foyer vivant dans une zone exposée aux risques climatiques ? Plusieurs situations permettent de mieux comprendre son utilité.
Ce qu’il faut retenir
-
Les locataires doivent généralement être assurés contre les risques locatifs, mais une couverture multirisques plus étendue peut être utile.
-
Les propriétaires en copropriété doivent disposer au minimum d’une assurance responsabilité civile.
-
Les garanties contre les dégâts des eaux et les incendies protègent contre des sinistres potentiellement coûteux.
-
La situation géographique du logement peut justifier une attention particulière aux risques naturels.
-
Les plafonds d’indemnisation, les franchises et les exclusions doivent être vérifiés avant de souscrire.
-
Certaines garanties complémentaires permettent d’adapter la protection aux besoins du foyer.
Dans quels logements l’assurance multirisques habitation est-elle particulièrement utile ?
Locataires et propriétaires : des obligations et des besoins différents
L’utilité d’une assurance habitation dépend d’abord du statut d’occupation du logement.
Pour un locataire, la souscription d’une assurance couvrant les risques locatifs est généralement obligatoire. Cette protection concerne notamment les dommages causés au logement par un incendie, une explosion ou un dégât des eaux.
Une assurance multirisques habitation peut aller plus loin en couvrant également les biens personnels et certaines responsabilités envers les tiers, selon les garanties prévues.
Pour un propriétaire occupant d’une maison individuelle, l’assurance habitation n’est pas imposée de manière générale par la loi. Elle reste néanmoins fortement recommandée pour protéger son patrimoine.
En copropriété, chaque copropriétaire doit disposer d’une garantie responsabilité civile.
Les besoins diffèrent également en colocation ou lorsque le logement est mis en location. Il convient alors de vérifier qui est assuré, pour quels dommages et dans quelles limites.
Pour mieux comprendre les garanties proposées et les protections envisageables selon son logement, il est également possible de consulter https://www.cardif.fr/assurance-habitation/assurance-multirisques-habitation.
Les habitations exposées aux risques naturels et climatiques
La localisation d’un logement peut renforcer l’intérêt d’une protection adaptée.
Une maison située dans une zone inondable, une région exposée aux tempêtes ou un secteur concerné par des mouvements de terrain ne présente pas nécessairement les mêmes risques qu’un appartement situé ailleurs.
La garantie catastrophes naturelles, intégrée dans les contrats d’assurance de dommages aux biens concernés, intervient dans les conditions prévues par la réglementation.
Son application dépend notamment de la reconnaissance officielle de l’état de catastrophe naturelle et des dommages effectivement couverts.
D’autres événements, comme les tempêtes ou la grêle, peuvent relever de garanties distinctes.
Pour approfondir les fondamentaux de l’assurance habitation, le précédent article consacré à l’assurance habitation et aux protections essentielles du logement permet de revenir sur les principales garanties et les critères à examiner avant de souscrire.
Avant de choisir un contrat, il est donc utile d’examiner les risques associés à son adresse et de vérifier précisément l’étendue des protections proposées.
Quels sinistres du quotidien justifient une protection multirisques ?
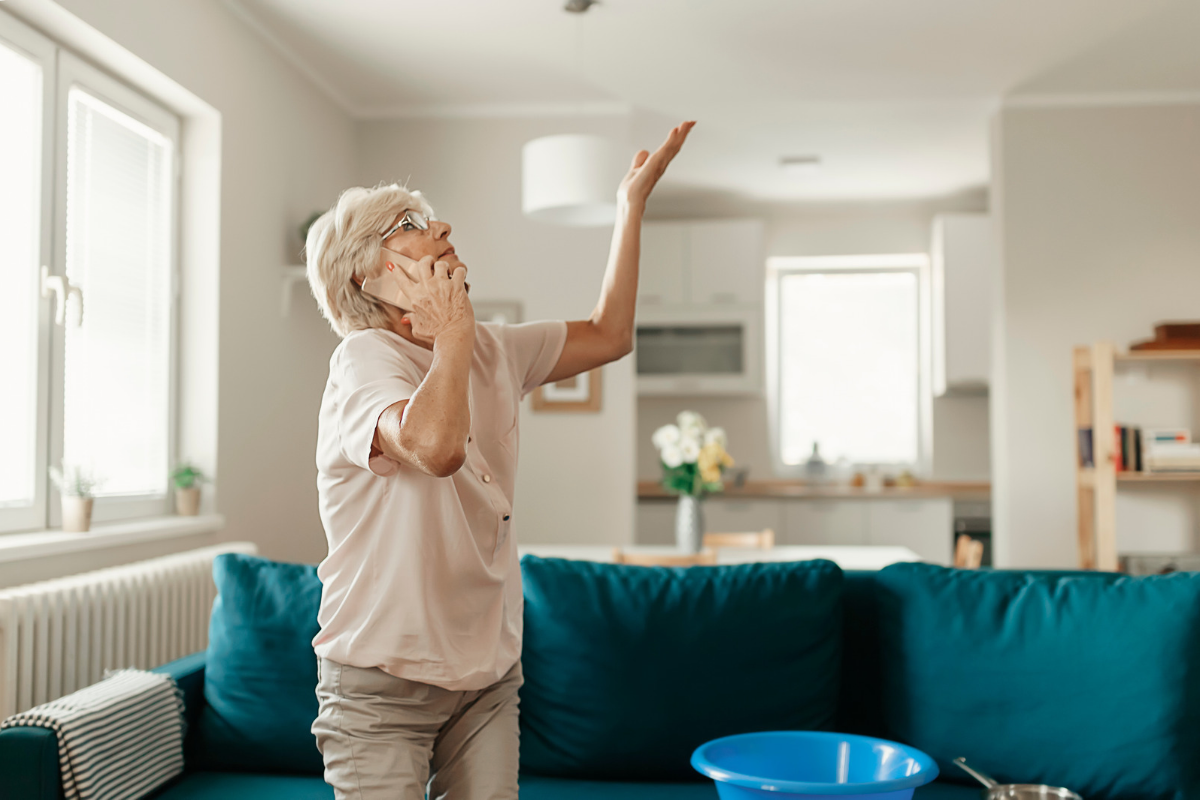
Dégâts des eaux, incendies et bris de glace : protéger son logement et ses biens
Certains incidents domestiques peuvent provoquer des dommages importants, même lorsqu’ils semblent limités au départ.
Une fuite d’eau derrière une cloison peut détériorer les revêtements et le mobilier. Un départ de feu dans une cuisine peut endommager plusieurs pièces et nécessiter des travaux de remise en état.
L’assurance multirisques habitation permet de couvrir différents types de sinistres selon les garanties du contrat.
La garantie dégâts des eaux peut notamment intervenir pour certaines fuites ou infiltrations. La garantie incendie concerne les dommages résultant d’événements couverts, tandis que le bris de glace peut protéger certains éléments vitrés du logement.
Toutefois, les conditions d’indemnisation varient.
Il est important de vérifier :
-
Les événements couverts, ainsi que les exclusions prévues au contrat.
-
Le montant des franchises, qui reste éventuellement à la charge de l’assuré.
-
Les plafonds d’indemnisation, notamment pour le mobilier et les objets de valeur.
-
Les modalités de remboursement, avec ou sans prise en compte de la vétusté.
-
Les garanties complémentaires, comme le vol, la protection juridique ou l’assistance.
Ces éléments permettent de choisir une protection cohérente avec la valeur des biens et les risques du logement.
Responsabilité civile : lorsque les dommages touchent aussi les autres
Une assurance habitation ne sert pas uniquement à protéger les murs et les meubles.
La responsabilité civile peut également intervenir lorsqu’un événement engage la responsabilité de l’assuré envers un tiers, dans les conditions prévues au contrat.
Par exemple, une fuite d’eau provenant d’un appartement peut endommager le plafond du voisin du dessous.
De même, certains accidents de la vie quotidienne peuvent occasionner des dommages matériels ou corporels à d’autres personnes.
Il est important de distinguer la responsabilité civile liée à l’occupation du logement de la responsabilité civile vie privée, qui ne couvre pas nécessairement les mêmes situations.
Le contrat peut également prévoir des services d’assistance ou des protections complémentaires, dont l’intérêt dépend de la composition du foyer et de ses besoins.
Souscrire une assurance multirisques habitation est particulièrement utile lorsque les conséquences d’un sinistre pourraient peser lourdement sur le budget du foyer. Au-delà des obligations légales, l’essentiel consiste à choisir des garanties adaptées au logement, aux biens à protéger et aux risques réellement encourus.